Migalhas
STF forma maioria por imunidade de ITBI para empresa imobiliária
Publicado em 12/10/2026
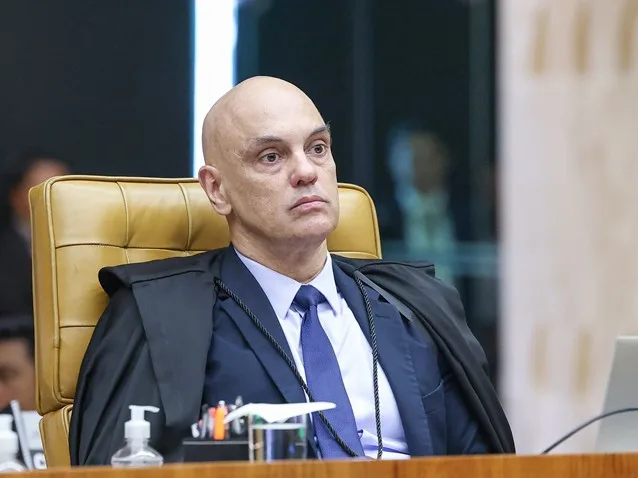
Moraes acompanha relator com ressalva sobre fraudes e leva placar a 6 a 2; julgamento permanece em andamento no plenário virtual.
O STF formou maioria para reconhecer a imunidade de ITBI na transferência de imóveis para integralização de capital social de empresas com atividade predominantemente imobiliária.
Alexandre de Moraes acompanhou o relator, Edson Fachin, com ressalva sobre a possibilidade de fiscalização de fraudes, levando o placar a 6 votos a 2.
O julgamento do Tema 1.348 da repercussão geral continua no plenário virtual, com encerramento previsto para 19 de outubro.
Além de Fachin e Moraes, votaram pela imunidade Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux. Gilmar Mendes e Flávio Dino divergiram.
O recurso foi apresentado contra decisão do TJ/SP que afastou a imunidade na transferência de imóvel destinado à integralização do capital social de uma empresa cuja atividade principal envolve locação, compra e venda de imóveis.
A empresa argumenta que o benefício previsto no art. 156, § 2º, I, da Constituição alcança essa operação independentemente da atividade econômica exercida.
Segundo sua interpretação, a exceção constitucional relativa à atividade imobiliária preponderante se aplica apenas às transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoas jurídicas.
Fachin votou pelo reconhecimento da imunidade mesmo quando a empresa atua predominantemente no mercado imobiliário.
O ministro ressaltou que o benefício se limita ao valor do capital social a ser integralizado, conforme o Tema 796 da repercussão geral. Também destacou que os municípios podem apurar simulação ou fraude destinada à obtenção indevida da imunidade.
A tese proposta pelo relator, ainda em discussão, é a seguinte:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão”.
Ao acompanhar Fachin, Moraes distinguiu as duas hipóteses de imunidade previstas na Constituição: a transferência de bens para integralização de capital social e as operações de fusão, incorporação, cisão ou extinção de pessoas jurídicas.
Para o ministro, a restrição relacionada à atividade imobiliária preponderante alcança apenas o segundo grupo. A redação constitucional separa as hipóteses pela conjunção “nem” e insere a ressalva após a enumeração das operações societárias.
Moraes afirmou que essa leitura preserva os fundamentos de seu voto no Tema 796. Naquele julgamento, o STF estabeleceu que a imunidade não abrange o valor dos bens que exceder o capital social a ser integralizado.
O ministro também examinou a evolução do dispositivo constitucional e observou que propostas que expressamente condicionavam a imunidade na integralização à atividade da empresa não prevaleceram na Constituinte. Em sua avaliação, as normas do CTN não podem impor uma restrição incompatível com a Constituição de 1988.
Moraes afastou o argumento de que o risco de planejamentos tributários abusivos justificaria excluir todas as empresas imobiliárias do benefício.
Segundo explicou, a imunidade não protege transmissões fictícias, simuladas ou sem relação com a efetiva integralização do capital. O CTN permite a revisão do lançamento quando comprovados dolo, fraude ou simulação.
Assim, aderiu à ressalva apresentada por Cristiano Zanin: os municípios poderão, com provas e análise das particularidades de cada caso, demonstrar práticas destinadas à obtenção indevida da imunidade.
Gilmar Mendes e Flávio Dino votaram para negar provimento ao recurso. Para eles, a restrição constitucional também se aplica à transferência de bens para integralização do capital social.
Nesse entendimento, a imunidade não alcança a operação quando a empresa adquirente tem como atividade preponderante a compra e venda, locação ou arrendamento mercantil de imóveis.
Com placar de 5 a 2 pela imunidade, análise será retomada após pedido de vista do ministro Alexandre de Moraes.
Cinco ministros votaram para afastar cobrança mesmo quando atividade preponderante da empresa é imobiliária.
O artigo analisa a decisão do STF no Tema 796, examinando a imunidade do ITBI prevista no art. 156, § 2º, I, da CF, especialmente quanto à integralização de capital e sua aplicação pelos municípios.
Julgamento no STF pode eliminar o ITBI na integralização de imóveis e baratear estruturas patrimoniais.
Desde 2011 fazendo escritórios de advocacia atuarem em qualquer comarca do Brasil sem gerenciar um único correspondente. A Fórum Delivery assume a operação inteira: contratação, acompanhamento, comprovante e fatura única. +7.000 correspondentes, 27 estados, +50 mil audiências realizadas. Você cuida...
FREDERICO SOUZA HALABI HORTA MACIEL SOCIEDADE INDIVIDUAL DE ADVOCACIA
David Feliciano de Lima Correspondência Jurídica em Todo o Brasil - Especialista em Direito Bancário David Feliciano de Lima é advogado inscrito na OAB/RJ sob o nº 126.110, com mais de dez anos de dedicação exclusiva à correspondência jurídica em todo o território nacional, com foco em...
Esta matéria é de Migalhas e está reproduzida aqui a título informativo. O escritório não é autor do texto. Ler no site de origem